Erneute Zinserhöhung und gestiegene Inflation verändern die Kalkulation für Investoren
Die Phase extrem billigen Kapitals ist vorerst beendet. Am 16. September 2026 erhöhte die US-Notenbank Federal Reserve den Zielkorridor für die Federal Funds Rate um 0,25 Prozentpunkte auf 3,75 bis 4,00 Prozent. Die Fed verwies auf die weiterhin erhöhte Inflation. Für Immobilieninvestoren unterstreicht dieser Schritt, dass sinkende Finanzierungskosten keine verlässliche Grundlage für einen Ankauf oder eine Refinanzierung sind. Entscheidend ist, ob eine Immobilie auch bei anhaltend hohen oder nochmals steigenden Zinsen tragfähig bleibt. [10]
Diese neue Normalität macht US-Gewerbeimmobilien nicht grundsätzlich unattraktiv. Sie erhöht jedoch die Anforderungen an Kaufpreis, Kapitalstruktur und Asset Management. Steigende Mieten können höhere Finanzierungskosten teilweise ausgleichen, sofern sie nach Betriebskosten, Leerstand und Vermietungsaufwand tatsächlich zu höheren verfügbaren Erträgen führen. Inflation allein garantiert weder Mietwachstum noch steigende Immobilienwerte.
Die Inflation hat wieder angezogen
Nach der Veröffentlichung des Bureau of Labor Statistics vom 14. Oktober stiegen die Verbraucherpreise im September 2026 um 3,7 Prozent gegenüber dem Vorjahr; im August waren es 3,4 Prozent gewesen. Gegenüber dem Vormonat betrug der saisonbereinigte Anstieg 0,6 Prozent. Die Kerninflation ohne Nahrungsmittel und Energie erhöhte sich im Jahresvergleich von 2,4 auf 2,6 Prozent. Energie verteuerte sich gegenüber dem Vorjahr um 20,4 Prozent; Benzin verursachte mehr als die Hälfte des monatlichen Gesamtanstiegs. Der Preisdruck ist damit stark energiegeprägt, aber nicht ausschließlich darauf beschränkt. [11]
Die September-Zahlen erschienen erst nach der Fed-Entscheidung. Sie bestätigen aber die Sorge, dass die erhoffte Entlastung bei den Finanzierungskosten ausbleibt. Am 28. Oktober entscheidet die Fed erneut.
Das Ende des Wartens auf die Niedrigzinsära
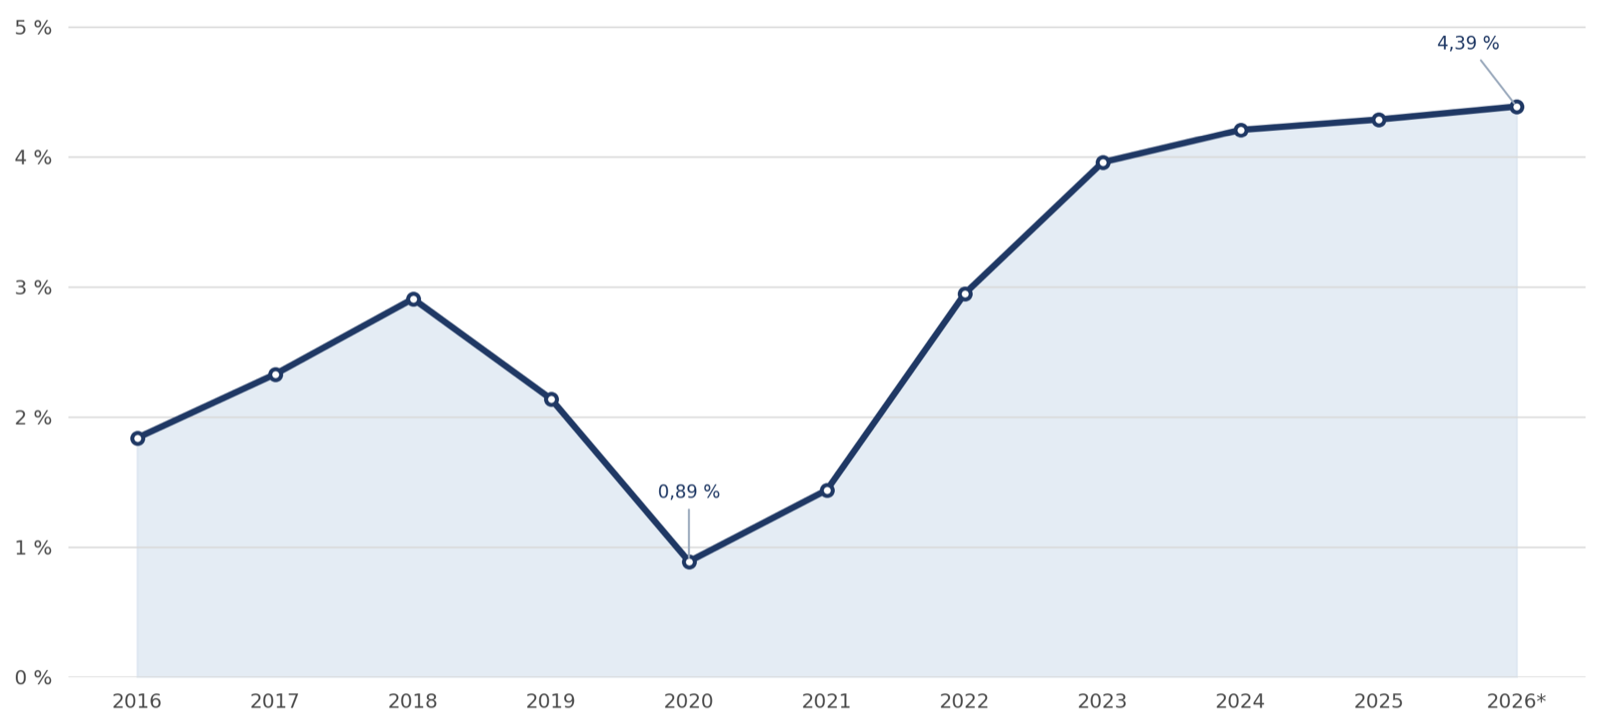
Von der Finanzkrise bis 2021 hatten sich viele Marktteilnehmer daran gewöhnt, dass niedrige Zinsen den Immobilienwert stützten. Besonders 2020 und 2021 konnten gewerbliche Kredite zu außergewöhnlich günstigen Konditionen abgeschlossen werden. Gleichzeitig drückte das große Kapitalangebot die Cap Rates und erhöhte die Kaufpreise.
Diese Ausgangslage hat sich grundlegend verändert. Der Fed-Leitzins steuert vor allem kurzfristige Finanzierungskonditionen. Langfristige Festzinsdarlehen orientieren sich stärker an laufzeitgerechten Treasury- oder Swap-Sätzen sowie Kreditaufschlägen, Beleihung und Objektqualität. Eine Erhöhung des Fed-Leitzinses bedeutet daher nicht automatisch einen gleich hohen Anstieg aller Immobilienkreditzinsen. Fest vereinbarte Bestandszinsen bleiben während ihrer Zinsbindung unverändert; variable Kredite können sich abhängig von Referenzzins, Anpassungstermin und Zinsbegrenzungen verteuern.
Höhere Zinsen bedeuten nicht automatisch niedrigere Werte
Der Wert einer Ertragsimmobilie lässt sich vereinfacht als NOI geteilt durch Cap Rate darstellen. Steigt die Cap Rate bei unverändertem NOI, sinkt der Wert. Steigen zugleich die Mieten und damit der NOI, kann dieser Effekt jedoch abgefedert werden.
Wie NOI Wachstum eine höhere Cap Rate ausgleichen kann
| Szenario | NOI | Cap Rate | Wert |
|---|---|---|---|
| Ausgangslage | $1,0 Mio. | 5,0 % | $20,0 Mio. |
| Höhere Cap Rate ohne NOI Wachstum | $1,0 Mio. | 6,0 % | $16,7 Mio. |
| Höhere Cap Rate mit 20 % NOI Wachstum | $1,2 Mio. | 6,0 % | $20,0 Mio. |
Vereinfachtes Rechenbeispiel ohne Transaktionskosten, Investitionen oder Veränderungen der sonstigen Bewertungsannahmen.
Das Beispiel zeigt, warum die Zinsentwicklung nie isoliert betrachtet werden sollte. Ein Objekt mit unter Marktniveau liegenden Mieten, kurzen Mietvertragslaufzeiten und begrenztem Konkurrenzangebot kann den NOI in wenigen Jahren deutlich steigern. Ein Objekt mit bereits ausgereizten Mieten, hohem Leerstand oder teuren Tenant Improvements besitzt diesen Schutz nicht.
Die Refinanzierung bleibt die größte unmittelbare Herausforderung
Besonders deutlich werden die höheren Kapitalkosten bei auslaufenden Darlehen. Viele Kredite wurden abgeschlossen, als die Zinsen niedriger und die Immobilienwerte höher waren. Bei der Refinanzierung treffen Eigentümer nun auf höhere Zinssätze, strengere Debt Service Coverage Anforderungen und häufig niedrigere Loan to Value Grenzen.
Ein vereinfachtes Beispiel: Eine Immobilie wurde für $10 Mio. gekauft und mit $7 Mio. finanziert. Fällt ihr Wert später auf $9 Mio. und akzeptiert die Bank nur noch 60 Prozent Loan to Value, beträgt der neue Kredit höchstens $5,4 Mio. Der Eigentümer muss somit etwa $1,6 Mio. zusätzliches Eigenkapital einbringen, um die alte Finanzierung abzulösen. Diese Refinanzierungslücke kann auch bei einer operativ gut geführten Immobilie entstehen.
Auch kleine Zinsänderungen sind bei hohen Darlehenssummen spürbar: Steigt der vertraglich wirksame Zinssatz eines variablen Kredits über $7 Mio. um 0,25 Prozentpunkte, erhöht sich der jährliche Zinsaufwand bei konstantem Saldo um $17.500. Bei einem Anstieg um einen Prozentpunkt wären es $70.000. Dies sind Rechenbeispiele, keine Prognosen; Tilgung und Gebühren bleiben unberücksichtigt.
Eigentümer reagieren mit zusätzlichem Eigenkapital, Preferred Equity, Mezzanine Kapital oder privaten Kreditgebern. Wo die langfristige Perspektive die Kapitalzuführung nicht rechtfertigt, werden Verkäufe oder Restrukturierungen wahrscheinlicher. Für liquide Käufer entstehen dadurch Chancen, sofern Kaufpreis und Zukunftsaussichten des konkreten Objekts zusammenpassen.
Weniger Fremdkapital und konservativere Finanzierung
Der klassische Leverage-Effekt ist bei höheren Finanzierungskosten weniger verlässlich. Liegt die laufende Objektrendite unter den Fremdkapitalkosten, kann zusätzliche Verschuldung die laufende Eigenkapitalrendite verringern; Tilgung belastet den verfügbaren Cashflow zusätzlich. Ein Fremdkapitalanteil von beispielsweise 50 bis 60 Prozent kann daher robuster sein als 70 bis 75 Prozent. Die angemessene Quote ergibt sich aus Schuldendienstdeckung, Mietvertragsstruktur und Liquiditätsreserven, nicht aus einer pauschalen Marktregel.
Mehr Eigenkapital reduziert die Abhängigkeit von einer späteren Refinanzierung und schafft Spielraum für Vermietung, Modernisierung oder vorübergehende Leerstände. Ob es die laufende Eigenkapitalrendite senkt oder verbessert, hängt vom Verhältnis zwischen Objektertrag und Finanzierungskosten ab. Neben einem Basisszenario sollten Investoren höhere Anschlusszinsen, schwächere Mieten und steigende Kosten gemeinsam durchrechnen.
Der US Immobilienmarkt differenziert sich stärker
Pauschale Aussagen über Büro, Shopping Center oder Logistik helfen immer weniger. Die Unterschiede innerhalb einer Anlageklasse können größer sein als die Unterschiede zwischen den Anlageklassen. Ein Class A Büro in Midtown Manhattan folgt anderen Nachfragekräften als ein älteres suburbanes Büro. Ein knappes Retail Angebot in Miami erzeugt eine andere Mietdynamik als ein Markt, in dem neue Flächen schnell gebaut werden können.
Ausgewählte Marktbeispiele
| Markt | Segment | Kennzahlen im zweiten Quartal 2026 | Aussage für Investoren |
|---|---|---|---|
| Manhattan | Büro | 11,02 Mio. SF Vermietung; 13,0 % Availability; $78,03/SF Asking Rent | Starke Nachfrage und Flight to Quality stützen Spitzenobjekte, obwohl schwächere Gebäude weiter unter Druck stehen. |
| Miami Dade | Büro und Medical | Büro $65,50/SF; Class A $73,37/SF; Medical Office $48,78/SF und 8,0 % Mietplus im Jahresvergleich | Hohe Mieten und knappe hochwertige Flächen können steigende Kapitalisierungssätze teilweise ausgleichen. |
| Miami Dade | Retail | 3,0 % Vacancy; $42,50/SF NNN; Miete 2,6 % über Vorquartal | Begrenztes Angebot und anhaltende Mieternachfrage schaffen Pricing Power für gut positionierte Center. |
| Southwest Florida | Büro | Gesamtmarkt stabil; Naples mit besonders starken Fundamentaldaten; Class A Mieten leicht steigend | Gebäudequalität und konkrete Mikrolage sind wichtiger als regionale Durchschnittswerte. |
| Houston | Retail und Industrie | Retail $21,43/SF und 5,9 % Mietplus zum Vorjahr; Industrie $10,14/SF und 1,6 % unter Vorjahr bei 26,1 Mio. SF im Bau | Dieselbe Metropolregion kann je nach Nutzungsart und Neubauvolumen völlig unterschiedliche Mietdynamiken zeigen. |
Quelle: Colliers Market Reports für das zweite Quartal 2026. Asking Rents sind nicht unmittelbar zwischen den Märkten vergleichbar, da Mietstruktur und Kostenumlagen variieren.
Büroimmobilien zeigen eine klare Qualitätsdifferenzierung
Manhattan belegt, dass Büro nicht automatisch eine problematische Anlageklasse ist. Im zweiten Quartal 2026 wurden 11,02 Mio. Square Feet vermietet. Die Availability Rate sank auf 13,0 Prozent, während die durchschnittliche Asking Rent auf $78,03 pro Square Foot stieg. Gegenüber dem Vorjahr entsprach dies einem Plus von 5,7 Prozent. Hochwertige Gebäude in guten Lagen profitieren von der anhaltenden Verlagerung zu besseren Flächen.
Miami Dade zeigt eine ähnliche Stärke im oberen Qualitätssegment. Die durchschnittliche Büromiete erreichte $65,50 pro Square Foot Full Service und $73,37 für Class A. Bei Medical Office lagen die Asking Rents bei $48,78 pro Square Foot und damit 8,0 Prozent über dem Vorjahr; die Vacancy Rate betrug nur 6,2 Prozent.
Southwest Florida ist stabiler, aber selektiver. Naples wies im zweiten Quartal 2026 einige der stärksten Fundamentaldaten der Region auf, während Fort Myers den größeren Teil der Auszüge verzeichnete. Die Nachfrage konzentrierte sich auf gut gelegene, hochwertige Class A Gebäude. Für die Bewertung eines Objekts in Naples reicht deshalb die regionale Durchschnittsstatistik nicht aus. Gebäudealter, Mikrolage, Parkmöglichkeiten, Ausbauqualität und konkrete Mieterstruktur bestimmen das Ergebnis.
Shopping Center gewinnen durch knappes Angebot
Gut positionierte Grocery Anchored und Necessity Based Shopping Center profitieren davon, dass über Jahre vergleichsweise wenig neue Verkaufsfläche gebaut wurde. In Miami Dade lag die Retail Vacancy im zweiten Quartal 2026 bei nur 3,0 Prozent. Die durchschnittliche Asking Rent stieg auf $42,50 pro Square Foot NNN und lag 2,6 Prozent über dem Vorquartal.
Auch Houston zeigt, dass dieses Phänomen nicht auf Florida begrenzt ist. Dort erreichte die durchschnittliche Retail Miete $21,43 pro Square Foot und lag 5,9 Prozent über dem Vorjahr. Der Leerstand blieb mit 5,8 Prozent niedrig. Für bestehende Eigentümer kann die Kombination aus knappen Flächen, steigenden Baukosten und stabiler Mieternachfrage eine gute Grundlage für NOI Wachstum bilden.
Logistikmärkte reagieren unterschiedlich auf Neubau
Bei Industrie und Logistik zeigen Miami und Houston die Bedeutung des lokalen Angebots. In Miami Dade stiegen die Asking Rents im zweiten Quartal 2026 auf $17,19 pro Square Foot NNN und lagen 1,5 Prozent über dem Vorjahr. Gleichzeitig erhöhte sich der Leerstand durch neue Fertigstellungen auf 7,7 Prozent.
Houston verzeichnete mit 7,6 Mio. Square Feet eine starke Nettoabsorption. Dennoch lagen die durchschnittlichen Asking Rents mit $10,14 pro Square Foot 1,6 Prozent unter dem Vorjahresniveau. Mehr als 26 Mio. Square Feet befanden sich im Bau. Der Markt kann somit eine hohe Flächennachfrage und zugleich begrenztes Mietwachstum aufweisen, wenn das Angebot schnell reagiert.
NOI Wachstum wird zum wichtigsten Schutz
Inflationsschutz hängt vom Mietvertrag ab
Gewerbliche Mieten steigen nicht automatisch mit dem Verbraucherpreisindex. Feste jährliche Erhöhungen können unter der Inflation liegen; indexierte Anpassungen greifen nur nach den vereinbarten Regeln und gegebenenfalls mit Obergrenzen. Bei einer jährlichen Mietsteigerung von 3 Prozent und einer Inflation von 3,7 Prozent sinkt die reale Kaufkraft der Miete rechnerisch um rund 0,7 Prozent. Das ist eine Illustration, keine Prognose für die weitere Inflationsentwicklung.
Zugleich können Energie, Wartung, Reparaturen und Ausbauleistungen teurer werden. Bei NNN-Verträgen lassen sich viele Betriebskosten weiterreichen, jedoch nur im vertraglich zulässigen Umfang. Umlagebegrenzungen, Ausschlüsse, Leerstandsanteile und nicht umlagefähige Investitionen verbleiben beim Eigentümer. Höhere Gesamtkosten belasten außerdem die Mieter und können deren Zahlungsfähigkeit sowie den Spielraum für weitere Mieterhöhungen reduzieren.
Ein einfaches Beispiel verdeutlicht die Wirkung: Bei $1 Mio. jährlichen Einnahmen und $300.000 Betriebskosten beträgt der NOI $700.000. Steigen die Einnahmen um 3 Prozent und die vom Eigentümer getragenen Kosten um 8 Prozent, erhöht sich der NOI nur auf $706.000, also um rund 0,9 Prozent. Höhere Nominalmieten allein reichen deshalb nicht aus; entscheidend ist der Nettoertrag vor Finanzierung und Steuern.
Die Cap Rate allein sagt deshalb wenig über die Qualität einer Investition aus. Eine Immobilie mit 6 Prozent Anfangsrendite kann attraktiver sein als ein Objekt mit 7 Prozent, wenn die erste Immobilie deutlich unter Marktmiete vermietet ist und das zweite Objekt bereits das obere Ende des Marktes erreicht.
Bei jeder Ankaufsprüfung sollten Investoren insbesondere folgende Fragen beantworten:
- Wie hoch sind die Vertragsmieten im Vergleich zur heutigen Marktmiete?
- Wann laufen die wichtigsten Mietverträge aus und welche Verlängerungswahrscheinlichkeit besteht?
- Welche Tenant Improvements und Leasing Commissions sind für Neuvermietungen erforderlich?
- Wie entwickeln sich Vacancy, Absorption und Neubau im konkreten Submarket?
- Welche Betriebskosten lassen sich vertraglich an die Mieter weitergeben?
- Wie entwickelt sich der NOI realistisch in drei, fünf und zehn Jahren?
Gerade das Mark to Market Potenzial verdient mehr Gewicht. Es muss jedoch um die Kosten und den Zeitbedarf einer Neuvermietung bereinigt werden. Höhere Marktmieten schaffen keinen Wert, wenn die notwendige Investition in Ausbau, Provisionen und Leerstandszeit den zusätzlichen Ertrag aufzehrt.
Unter Wiederbeschaffungskosten kaufen
Der Preis pro Square Foot im Verhältnis zu den Wiederbeschaffungskosten wird zu einem wichtigen Kaufkriterium. Kann eine bestehende Logistik oder Retail Immobilie für $200 pro Square Foot erworben werden, während ein vergleichbarer Neubau einschließlich Grundstück $300 kosten würde, entsteht ein Wettbewerbsvorteil. Solange die Marktmiete einen Neubau nicht rechtfertigt, bleibt das zusätzliche Angebot begrenzt.
Ein Abschlag zu den Wiederbeschaffungskosten ist allerdings nur dann wertvoll, wenn das Gebäude funktional bleibt und die Lage langfristig nachgefragt wird. Bei veralteten Bürogebäuden kann ein niedriger Preis täuschen, wenn Grundriss, Gebäudetechnik oder Parkverhältnis eine wirtschaftliche Vermietung verhindern.
Bestehende günstige Kredite werden zum Vermögenswert
Ein langfristiger Kredit mit einem Zinssatz von 3 Prozent besitzt heute einen eigenen wirtschaftlichen Wert. Ist die Finanzierung übernehmbar, kann sie den Cashflow und die Eigenkapitalrendite eines Käufers erheblich verbessern. Bei jeder Ankaufsprüfung sollte daher geklärt werden, ob bestehende Darlehen übernommen werden können, welche Zustimmung der Kreditgeber erforderlich ist und welche Gebühren oder Anpassungen anfallen.
Immobilienkredit als Alternative zum direkten Eigentum
Das höhere Zinsniveau erweitert auch das Anlageuniversum. Private Immobilienkredite, Mezzanine Finanzierungen und Preferred Equity können attraktive laufende Renditen bieten und durch die Immobilie beziehungsweise eine vorrangige Position in der Kapitalstruktur abgesichert sein. Anleger sollten deshalb nicht nur entscheiden, welche Immobilie sie erwerben möchten, sondern auch an welcher Stelle der Kapitalstruktur sie investieren wollen.
Senior Debt, Mezzanine Debt, Preferred Equity und direktes Eigenkapital besitzen unterschiedliche Rechte, Sicherheiten und Verlustpositionen. Eine höhere Verzinsung ist nur dann attraktiv, wenn Struktur, Beleihungsauslauf, Covenants und Exit Szenario das zusätzliche Risiko angemessen berücksichtigen.
Längere Haltedauer und aktiveres Asset Management
In der Niedrigzinsphase konnten steigende Bewertungen einen Teil der Rendite liefern. Heute muss Wert stärker im laufenden Betrieb entstehen. Erfolgreiche Eigentümer bauen Leerstände ab, verlängern Mietverträge frühzeitig, erhöhen unter Marktniveau liegende Mieten, kontrollieren Betriebskosten und positionieren Flächen gezielt neu.
Damit gewinnt ein längerfristiger Investmenthorizont an Bedeutung. Wer über zehn Jahre plant, kann Modernisierung, Vermietung und NOI-Wachstum über mehrere Marktphasen steuern. Sinkende Zinsen können einen späteren Verkauf unterstützen; eine höhere Bewertung ist damit jedoch nicht garantiert. Auch Mietentwicklung, Investitionsbedarf und die Renditeanforderungen künftiger Käufer bestimmen den Exit.
Fazit
Die erneute Zinserhöhung und der jüngste Inflationsanstieg verschärfen die Anforderungen an US-Gewerbeimmobilieninvestments. Höhere Kapitalkosten können Bewertungen belasten, während steigende Betriebskosten einen Teil der Mietzuwächse aufzehren. Gut vermietete Objekte mit tragfähigen Kostenumlagen, moderater Verschuldung und realistischem Mietsteigerungspotenzial können dennoch attraktive laufende Erträge bieten.
Für unsere Ankaufs- und Bestandsanalysen bedeutet dies: Finanzierung und Anschlussfinanzierung müssen auch unter ungünstigeren Annahmen tragfähig sein. Mietanpassungen und Kostenumlagen sind anhand der einzelnen Verträge zu prüfen; Reserven für Leerstand, Ausbau und Reparaturen gehören in jede Kalkulation. Eine spätere Zinssenkung bleibt eine mögliche Verbesserung, darf aber nicht die Voraussetzung für den wirtschaftlichen Erfolg sein.
Quellen und Datenbasis
- Federal Reserve Bank of St Louis FRED Serie GS10
- Colliers Manhattan Office Market Report Q2 2026
- Colliers Miami Dade Office Market Report Q2 2026
- Colliers Miami Dade Medical Office Market Report Q2 2026
- Colliers Miami Dade Retail Market Report Q2 2026
- Colliers Miami Dade Industrial Market Report Q2 2026
- Colliers Southwest Florida Office Market Report Q2 2026
- Colliers Houston Retail Market Report Q2 2026
- Colliers Houston Industrial Market Report Q2 2026
- Federal Reserve, FOMC-Beschluss vom 16. September 2026 https://www.federalreserve.gov/newsevents/pressreleases/monetary20260916a.htm
- Bureau of Labor Statistics, Consumer Price Index September 2026, veröffentlicht am 14. Oktober 2026 https://www.bls.gov/news.release/cpi.nr0.htm?d=20261014
Stand: Oktober 2026. Die Marktdaten der Regionen beziehen sich auf das zweite Quartal 2026. Die Rechenbeispiele dienen der Veranschaulichung und sind keine Prognosen.